Prêt à renforcer votre équipe avec les meilleurs talents africains ?
Discutez avec l'un de nos experts pour découvrir comment le portage salarial augmenté à l'IA peut s'intégrer à 100 % à vos process et faire grandir vos projets.
Échangez avec un expert
Stratégie d'Externalisation & BPO
Services BPO aux Philippines : analyse approfondie de l'économie et de la conformité de l'externalisation financière
Les Philippines captent 15 % des revenus mondiaux des services BPO (37 milliards de dollars par an), mais 28 % des contrats d'externalisation financière font l'objet de constatations d'audit matérielles dans les 24 mois. Problèmes fondamentaux : la stratification des talents (les 15 % de CPA les plus qualifiés travaillent pour les Big-4 ou émigrent, laissant les niveaux 2-3 aux BPO), les défaillances dues aux collisions de fuseaux horaires (15 h à Boston équivaut à une équipe de nuit réduite à 3 h du matin à Manille), et les violations de sous-traitance de la circulaire BSP 765 déclenchant des pénalités rétroactives. Ce guide décortique ce que plus de 180 engagements de BPO financiers à Manille révèlent sur les exigences de licence CPA, les seuils d'incitation fiscale PEZA et la fragilité de l'infrastructure des câbles sous-marins.
Que sont les services BPO aux Philippines et pourquoi les opérations financières se concentrent-elles à Manille ?
Les services BPO aux Philippines fournissent de l'expérience client, de la finance et de la comptabilité, ainsi que du support informatique à travers plus de 1 200 prestataires employant 1,3 million de travailleurs. Concentration géographique : 86 % des opérations de BPO financier se situent à Makati/BGC/Ortigas (Manille) où le talent CPA est présent. Les villes de province proposent 850 $/ETP contre 1 100 à 1 400 $ à Manille, mais manquent de comptables qualifiés. Les sites alternatifs (Cebu, Davao, Iloilo) desservent des rôles de service client et non des processus financiers nécessitant une expertise CPA.
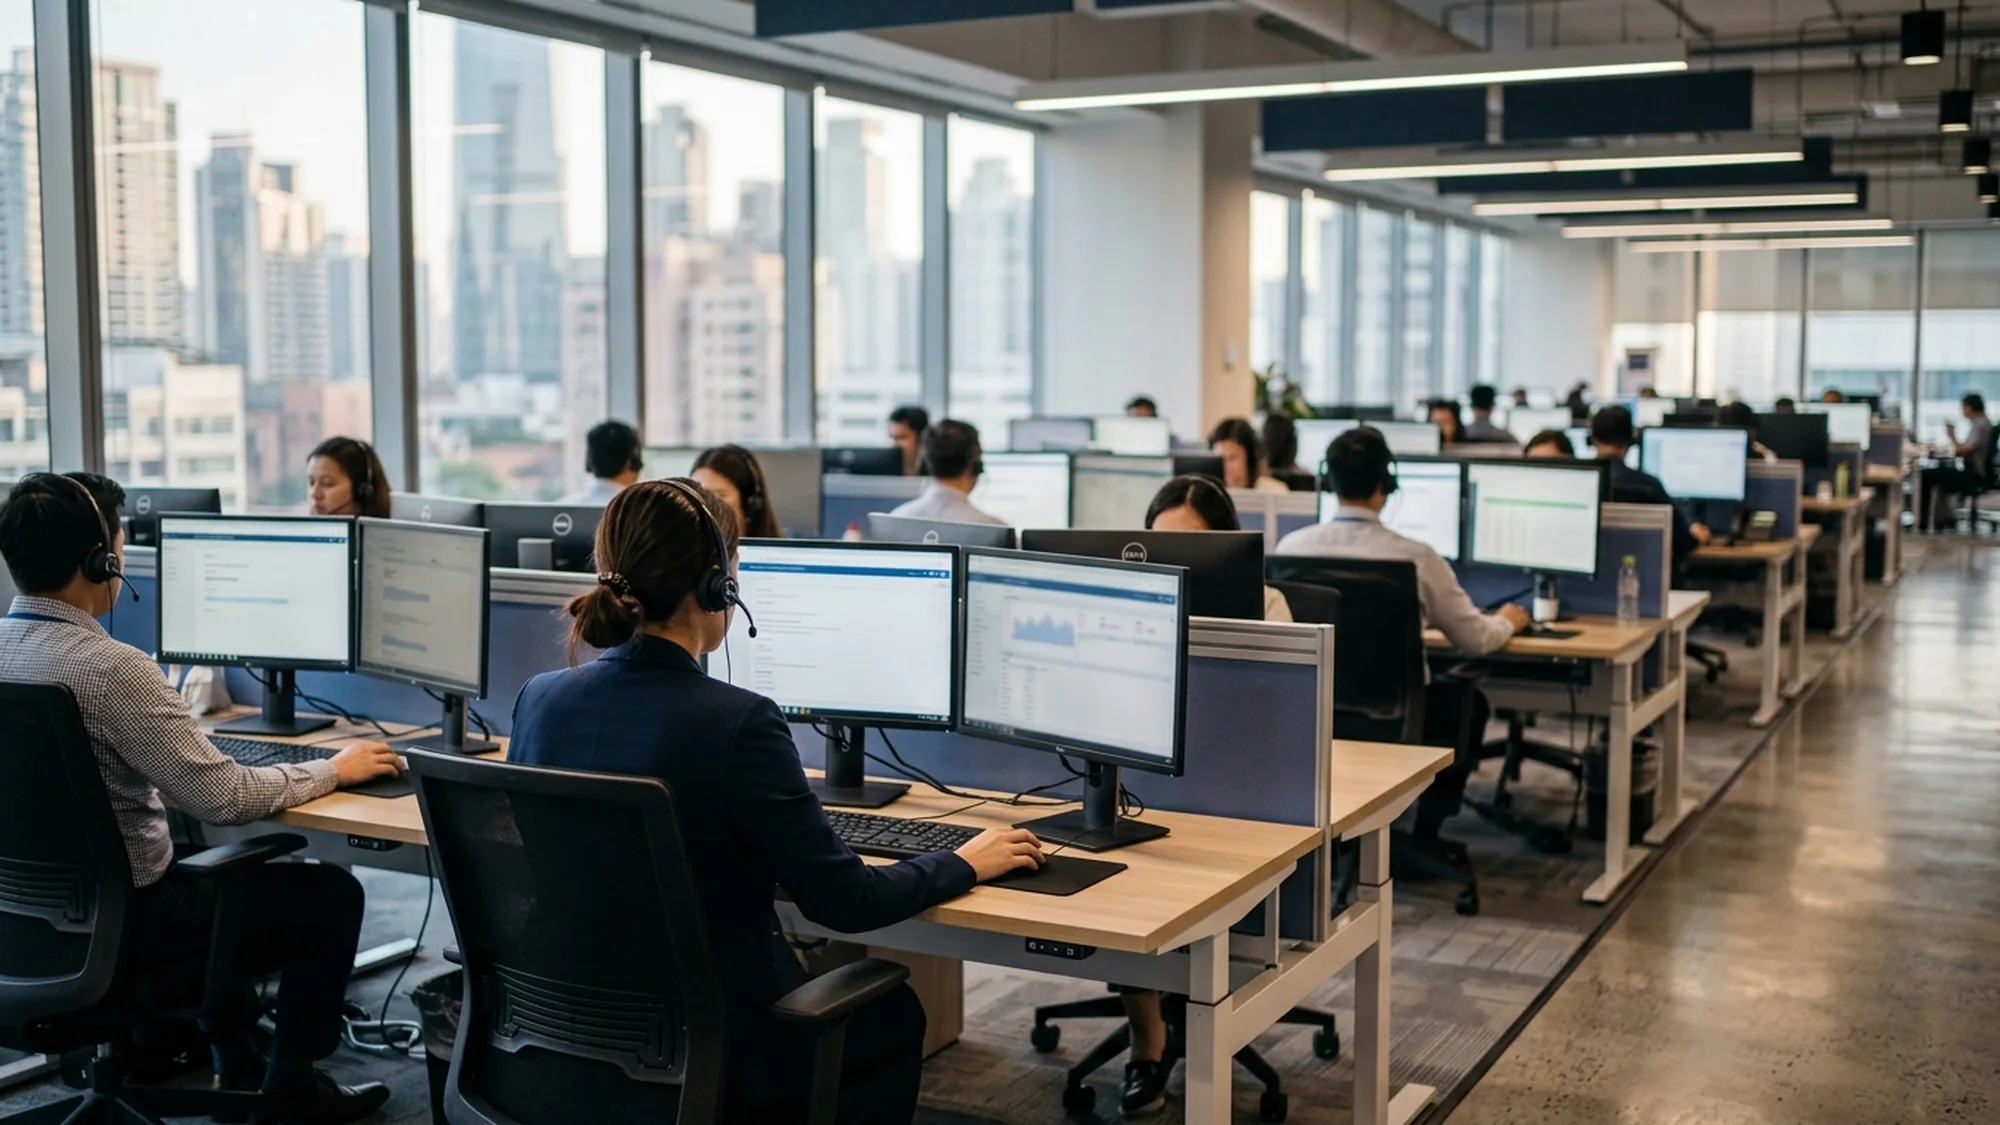
Plus de 1 200 prestataires BPO emploient 1,3 million de personnes aux Philippines.
Les certifications obligatoires limitent la disponibilité des talents, créant une pression sur les salaires. La loi philippine sur la comptabilité exige une licence CPA pour les postes financiers de direction. Contrainte d'approvisionnement : 12 000 nouveaux CPA réussissent les examens du conseil d'administration chaque année pour desservir plus de 800 BPO, en plus des cabinets Big-4 et des entreprises locales. Les 15 % de CPA les plus qualifiés (1 800 à 2 400 $/mois) travaillent pour Deloitte/PwC Manille ou émigrent vers le Moyen-Orient/l'Australie. Les BPO recrutent des talents de niveau 2-3 (900 à 1 200 $/mois) — des exécutants compétents mais pas des penseurs stratégiques capables de gérer des jugements complexes comme la reconnaissance des revenus ou des décisions comptables fondées sur des principes.
La standardisation de la pile technologique crée des risques de verrouillage ERP. Oracle NetSuite et SAP dominent les programmes de formation des BPO philippins. Les prestataires investissent de 400 à 800 $ par membre du personnel dans des formations spécifiques aux logiciels. Les changements d'ERP en cours de contrat s'avèrent presque impossibles (former à nouveau toute l'équipe prend 6 à 9 mois). Surprise tarifaire : les clients utilisant Sage ou Xero (niche sur le marché philippin) font face à des primes de formation de 25 % car les BPO manquent de bassins de talents pré-formés et doivent élaborer des programmes propriétaires.
Services financiers BPO : Stratification des talents et limites de qualité
Une étude de cas d'un client SaaS américain expose les lacunes en comptabilité fondée sur des principes. Le client utilisait la reconnaissance des revenus ASC 606 nécessitant l'analyse de nouveaux contrats (logique de revenu versus différé). Le personnel du BPO de Manille, formé sur des « organigrammes de processus », exécutait des procédures définies mais manquait de compréhension des principes sous-jacents. Résultat : 12 % des contrats ont été mal classés sur 6 mois. L'auditeur du client (Deloitte) a signalé une faiblesse matérielle dans les contrôles internes de l'information financière. Cause profonde : l'enseignement de la comptabilité aux Philippines met l'accent sur les cadres fondés sur des règles (conformité au code fiscal, normes PFRs) et non sur les PCGR américains fondés sur des principes qui nécessitent jugement et interprétation.
Le spectre des compétences définit les limites appropriées du champ d'application. Le personnel financier des BPO philippins excelle dans : le traitement des transactions (codage des factures fournisseurs avec une précision de 95 % et plus), les rapprochements (rapprochements bancaires, intersociétés), l'exécution d'écritures de journal à partir de modèles, la préparation d'états financiers selon des formats définis. Missions dangereuses : analyse de la reconnaissance des revenus (nécessite la compréhension des obligations de performance et de l'allocation), estimation des provisions complexes (provisions pour garanties, créances douteuses), optimisation de la stratégie fiscale (au-delà des calculs mécaniques), interactions avec les associés d'audit (nécessite la capacité de défendre des jugements et non de simplement exécuter des procédures).
L'architecture de modèle hybride offre un équilibre risque-rendement optimal. Structure : le BPO de Manille gère la comptabilité transactionnelle (traitement fournisseurs/clients de plus de 1 000 factures mensuelles, exécution de la paie, tenue du grand livre) tandis que le contrôleur basé aux États-Unis examine les dossiers de clôture mensuelle, assure la liaison avec l'audit et prend des décisions de jugement sur les estimations. Répartition des coûts : 75 % Manille (1 200 $/ETP) plus 25 % contrôleur américain (salaire alloué de 85 000 $) équivaut à un coût mixte de 1 600 $/ETP contre 4 200 $ pour du personnel entièrement onshore aux États-Unis. Économies : 62 % avec des contrôles de risques appropriés.
Comment la collision des fuseaux horaires lors de la clôture mensuelle détruit-elle les performances des SLA ?
La différence horaire de 12 heures entre Boston et Manille crée des points de défaillance critiques. Le client américain clôture les livres d'ici 17 h HE le jour ouvrable 5 de chaque mois. Analyse du calendrier : Jour 4, 15 h à Boston (3 h du matin à Manille le lendemain) correspond à une équipe de nuit minimale — aucun personnel senior, aucun responsable, aucun CPA disponible. Le CFO envoie un e-mail « ajuster la provision pour bonus du T4 de 240 000 $ » (élément matériel nécessitant une écriture au grand livre). Le BPO de Manille voit l'e-mail 5 heures plus tard, à 8 h heure locale. Problème : le système ERP américain est déjà verrouillé pour la saisie du Jour 4 (coupure automatique à minuit HE). L'ajustement doit attendre le matin du Jour 5 (19 h à Manille), ce qui réduit le temps d'examen final de 8 heures. Résultat : processus de clôture précipité, taux d'erreur de 18 % dans les écritures finales, ajustements d'audit requis au T1 de l'année suivante.
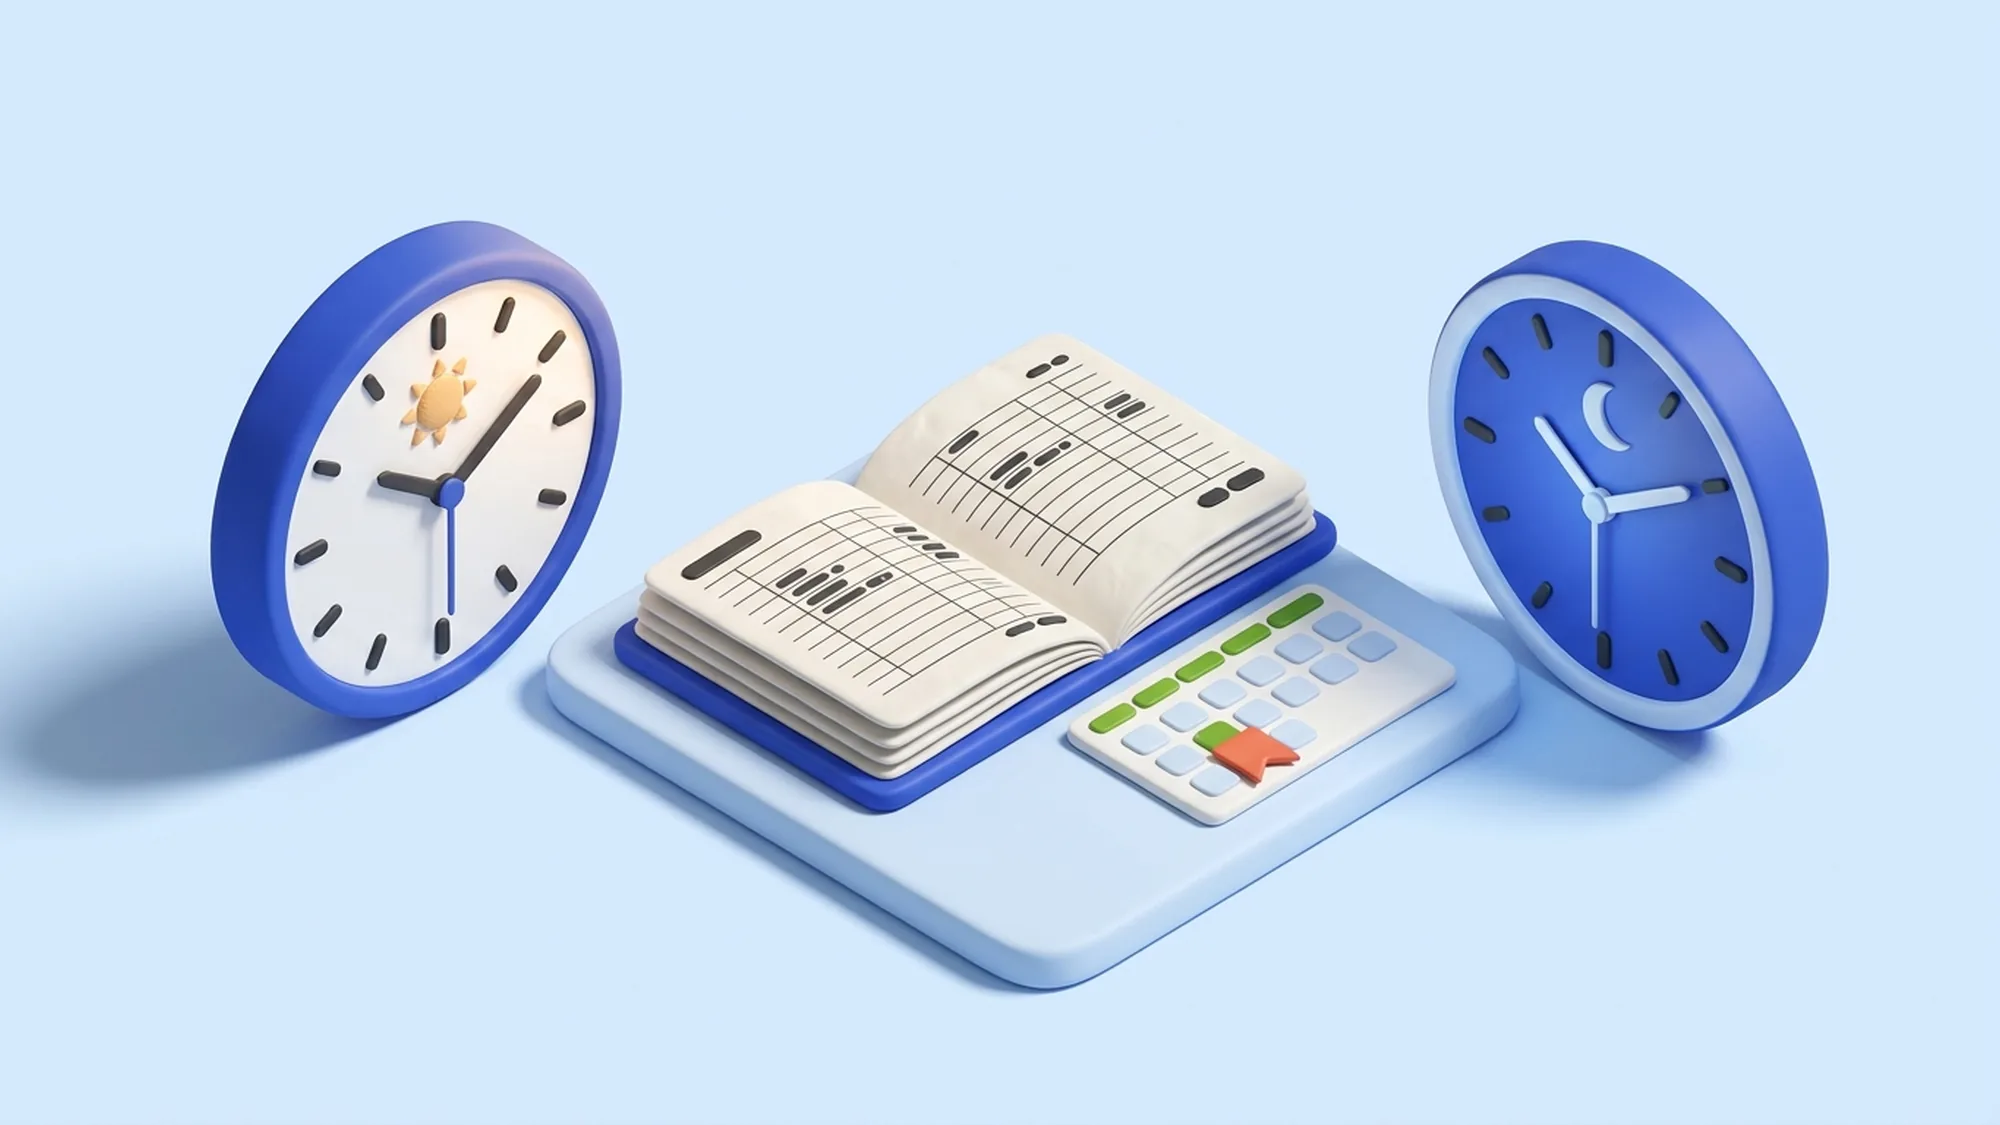
Douze heures d'écart : la clôture mensuelle se planifie heure par heure.
La communication asynchrone transforme des problèmes simples en crises. Le responsable fournisseurs américain (14 h HE) découvre une erreur de traitement de paiement fournisseur nécessitant une annulation immédiate (chèque déjà envoyé, il faut suspendre le paiement). L'équipe de Manille est hors ligne (2 h du matin heure locale). Le responsable laisse un message sur Slack ainsi qu'un e-mail. L'équipe de Manille répond 14 heures plus tard (16 h à Manille, 4 h du matin à Boston le lendemain). Le responsable américain n'est pas en ligne. Résolution retardée de 32 heures au total. Relation fournisseur endommagée (frais de retard appliqués), l'intervention manuelle coûte 180 $ contre 0 $ si une communication en temps réel était possible.
Trois stratégies d'atténuation permettent d'équilibrer le coût et la réactivité. Option A (Premium) : certains membres du personnel de Manille travaillent aux heures de Boston (19 h - 3 h du matin à Manille) pour couvrir l'après-midi du fuseau horaire américain. Coût : 30 % d'indemnité différentielle de nuit (1 560 $/ETP contre 1 200 $) plus impacts sur la santé (épuisement professionnel, pics d'attrition à 35 % contre 18 % pour l'équipe de jour). Option B (Compromis) : fenêtre de superposition de 2 heures (20 h - 22 h à Manille équivaut à 8 h - 10 h à Boston) pour les communications critiques. Le personnel travaille de manière flexible de 10 h à 19 h heure locale (contre 8 h - 17 h standard). Coût : 10 % d'indemnité différentielle de poste (1 320 $/ETP). Option C (Acceptation) : redéfinir les SLA sur « sous 12 heures ouvrables » (et non le jour même) en acceptant la réalité du fuseau horaire. Nécessite une solide culture de documentation (vidéos Loom pour les mises à jour asynchrones, fils de discussion Slack détaillés remplaçant les appels synchrones).
Circulaire BSP 765 : Les exigences de conformité des BPO bancaires créent des risques cachés
La réglementation de la Banque centrale des Philippines régit l'externalisation des services financiers. La circulaire BSP 765 (émise en 2011, sévérité accrue en 2022-2023) exige : les banques doivent auditer les installations de BPO chaque année, le BPO ne peut pas sous-traiter (doit employer le personnel directement et non par des agences), les données doivent rester dans des centres de données approuvés par la BSP (pas d'hébergement cloud générique), les banques restent entièrement responsables des activités externalisées (les erreurs du BPO sont traitées comme des erreurs de la banque à des fins réglementaires).
Un cas d'application de 2022 révèle une exposition catastrophique aux pénalités. Une banque universelle philippine a externalisé le traitement des prêts à un BPO de Manille (50 ETP gérant la souscription et la documentation). Le BPO, confronté à une pénurie de capacité pendant le boom immobilier, a sous-traité 30 % du volume à un BPO de Clark Pampanga (main-d'œuvre moins chère, frais généraux plus bas). L'audit de la BSP a découvert cet arrangement lors d'un examen de routine. Violations : sous-traitance (interdite), diligence raisonnable inadéquate (la banque n'a jamais visité l'installation de Clark), fuite de données (données clients sur des serveurs non approuvés). Pénalité : amende de 50 millions de PHP (900 000 $) pour la banque, plus ordre d'internaliser immédiatement toutes les opérations de prêt. Contrat BPO annulé sans indemnité (clause de force majeure pour changements réglementaires). Le BPO a perdu 1,8 million de dollars de revenus annuels du jour au lendemain.
L'exposition des clients internationaux via une infrastructure partagée crée une extension involontaire du champ d'application réglementaire. Si votre BPO dessert des banques philippines (même des unités commerciales différentes), vous opérez sous la surveillance de la BSP, que vous le sachiez ou non. L'infrastructure partagée (même bâtiment, mêmes réseaux, mêmes systèmes CRM) place vos données « dans le champ d'application » des audits de la BSP. Les auditeurs de la BSP ne font pas de distinction entre les clients bancaires et les clients commerciaux internationaux lors de l'examen des contrôles de sécurité des installations. Impact pratique : le traitement de vos données est audité selon les normes bancaires (chiffrement au repos, accès biométrique, conservation pendant 7 ans) même si votre contrat n'exige pas ce niveau. Une non-conformité découverte lors d'un audit de la BSP chez un client bancaire peut déclencher des sanctions de la BSP contre le BPO, affectant votre prestation de services (changements d'infrastructure forcés, perturbations opérationnelles pendant la remédiation).
Quels processus externaliser en premier ? Faisons le point en 30 min. Réserver un audit gratuit →
Que sont les incitations fiscales PEZA et comment les fins de période d'incitation créent-elles des chocs de prix ?
Les zones PEZA offrent des exonérations d'impôt sur le revenu attirant la concentration des BPO. L'Autorité de la zone économique des Philippines désigne des zones spéciales (pensez-y comme à des parcs technologiques désignés à Makati, BGC, Clark). Les BPO opérant dans les zones PEZA bénéficient de : 4 à 6 ans d'exonération d'impôt sur le revenu (0 % d'impôt sur les sociétés contre 25 % au taux standard), puis un taux préférentiel de 5 % sur le revenu brut (contre 25 % sur le revenu net standard). Avantages supplémentaires : exonération de TVA sur les achats locaux, importation en franchise de droits de l'équipement, enregistrement simplifié des entreprises.
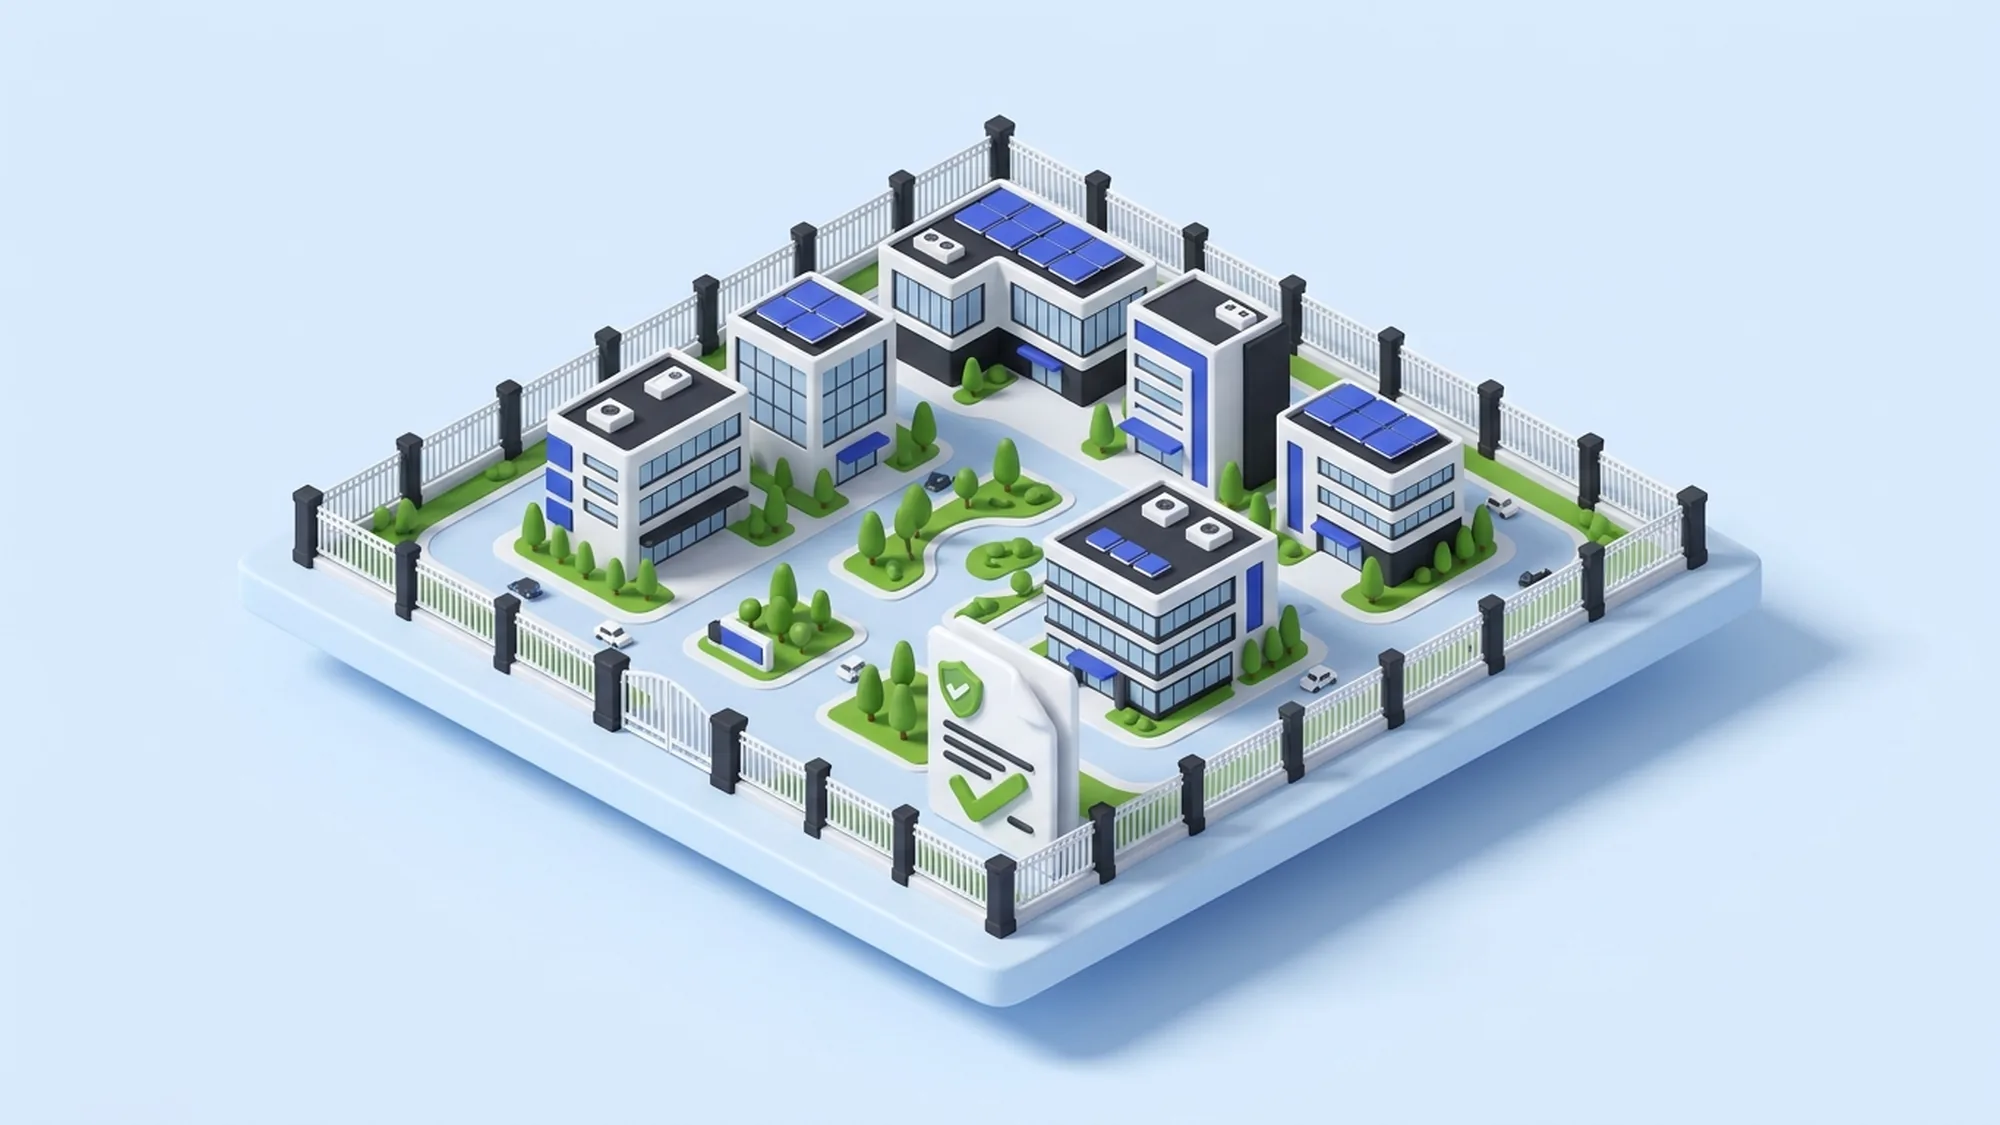
Les zones PEZA offrent des avantages fiscaux qui concentrent les BPO.
Les tactiques de vente des BPO intègrent les économies d'impôt dans les prix, créant une subvention inaperçue. Le prestataire propose un tarif de 1 100 $/ETP au client. Coût réel du prestataire : 1 000 $/ETP chargé plus 200 $/ETP d'impôt (si hors PEZA). Le statut PEZA permet au BPO d'économiser 200 $/ETP, mais le BPO ne répercute que 100 $ sur le client (il garde 100 $ de marge supplémentaire). Le client pense obtenir un tarif de 1 100 $ grâce à « l'efficacité philippine ». Réalité : ces 200 $ sont une subvention gouvernementale et non l'efficacité du prestataire. Problème de l'année 7 : l'incitation PEZA expire, l'impôt sur les sociétés grimpe à 25 %. Le coût réel du prestataire devient 1 250 $/ETP. Le prestataire invoque la « clause de répercussion fiscale » enfouie à l'annexe D paragraphe 14 du contrat pour exiger une augmentation de prix à 1 350 $/ETP (1 100 $ de base plus 250 $ de répercussion fiscale). Le client est choqué — bond de prix de 25 % en année 7. Les fournisseurs alternatifs proposent des prix similaires (tous confrontés à la même expiration). Le client est captif — les coûts de transition s'élèvent à plus de 400 000 $ pour changer.
La protection par les clauses contractuelles évite les surprises rétroactives. Insérez la clause : « Les tarifs du prestataire incluent toutes les taxes présentes et futures. Le prestataire absorbe toutes les augmentations de taxes, y compris l'expiration de la PEZA, les modifications des taux d'imposition des sociétés, les nouvelles taxes sur les services numériques. » Alternative si le BPO résiste : « Les économies d'impôt PEZA doivent être explicitement détaillées dans la facturation mensuelle indiquant (a) le prix de base, (b) le crédit PEZA appliqué, (c) le prix net. À l'expiration de la PEZA, les parties renégocieront la répartition du coût supplémentaire à 50/50. » Comparez les devis des BPO PEZA et non-PEZA — si les tarifs sont similaires, l'incitation est déjà intégrée dans le prix (sûr). Si le prestataire PEZA est plus de 20 % moins cher, c'est un signal d'alarme indiquant que l'incitation n'est pas prise en compte dans le modèle à long terme.
Quels processus externaliser en premier ? Faisons le point en 30 min. Réserver un audit gratuit →
Risques d'infrastructure aux Philippines : Câbles sous-marins et fragilité du réseau électrique
Quatre-vingt-dix pour cent de la bande passante internationale des Philippines transitent par 6 câbles sous-marins atterrissant à Luçon. Systèmes de câbles : Asia-America Gateway, Southeast Asia-Japan Cable, Asia Pacific Gateway, Philippine Domestic Submarine Cable, PLCN (HK-Philippines-US), Jupiter (Japon-Philippines-US). Risque de point de défaillance unique : les 6 câbles atterrissent dans une bande côtière de 200 km. Incident de 2023 : l'ancre d'un navire a traîné sur le fond marin au nord-est de Manille, sectionnant le câble AAG. Résultat : 40 % de la capacité de bande passante internationale perdue pendant 72 heures (le navire de réparation a voyagé depuis Singapour, nécessitant 3 jours). Les clients des BPO financiers n'ont pas pu accéder aux systèmes ERP cloud (instances NetSuite, Workday, SAP hébergées dans AWS Singapour/US). Clôture mensuelle retardée de 2 jours, ce qui a obligé un client à manquer la date limite de rapport aux investisseurs (dépôt du formulaire 10-Q en retard). Le cours de l'action a chuté de 3 % face à l'incertitude. Le client a engagé 180 000 $ de coûts d'urgence (processus manuels accélérés, ajustements d'audit).
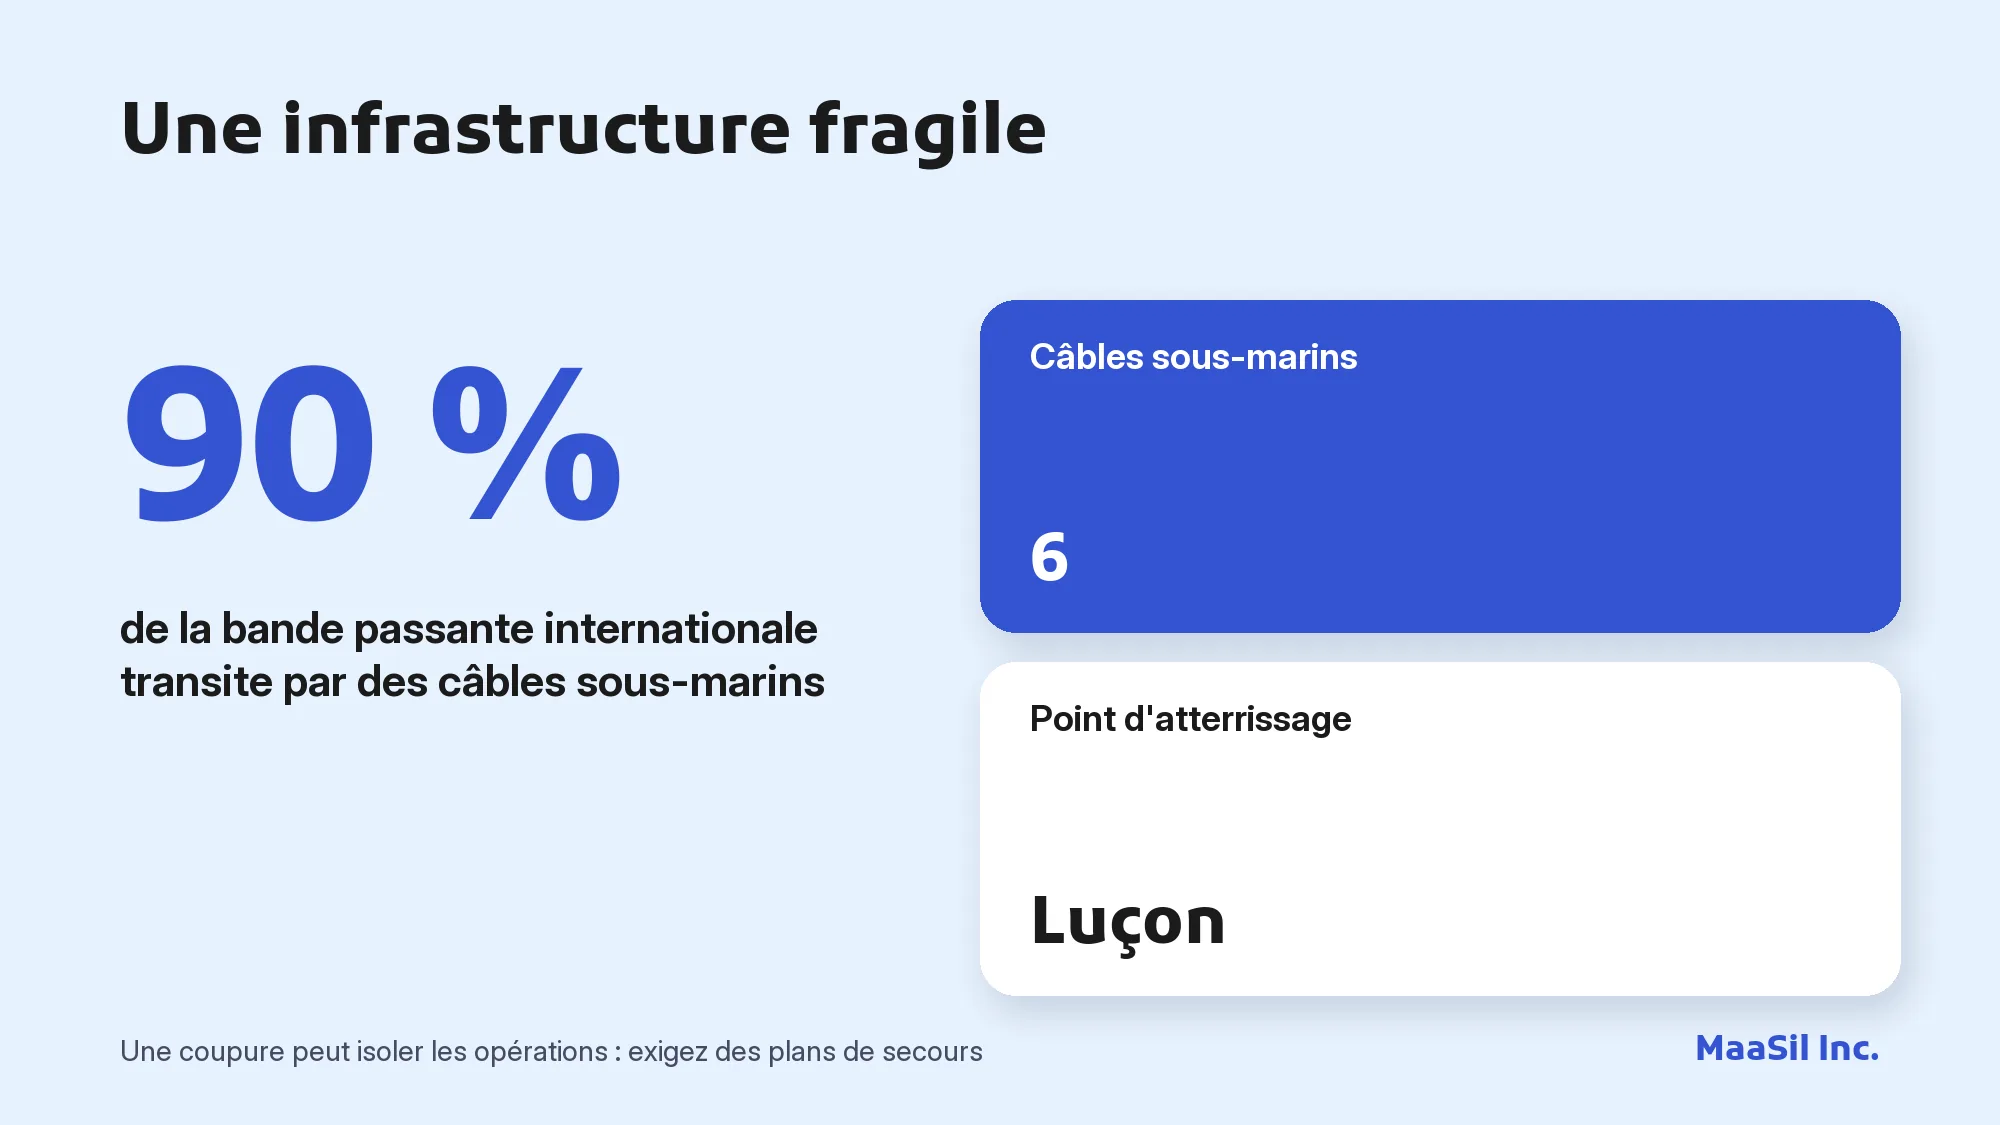
Une infrastructure concentrée : les plans de continuité sont indispensables.
L'exposition aux typhons nécessite une infrastructure électrique redondante dépassant les spécifications standard de niveau Tier-3. Les Philippines subissent en moyenne 20 typhons par an (8 à 10 touchent terre). Les tempêtes de catégorie 3+ perturbent les réseaux électriques commerciaux pendant 12 à 72 heures. Les exigences d'infrastructure des BPO dépassent les spécifications standard des centres de données : sauvegarde d'alimentation N+1 (capacité du générateur à 125 % de la charge de pointe et non 100 %), réserves de carburant diesel de 72 heures sur site (contre 24 heures en standard), batteries UPS (15 minutes d'autonomie contre 5 minutes), panneaux solaires (opérations de jour en cas de panne prolongée du réseau couplée à une pénurie de carburant). Impact sur les coûts : l'infrastructure haut de gamme ajoute 180 à 250 $/ETP par an contre 80 à 120 $ dans les zones à faible risque.
La stratégie de répartition géographique offre une assurance de continuité d'activité. Structure : 70 % de la capacité principale à Manille (centre de Makati), 30 % de la capacité secondaire à Cebu (autre île, autre atterrissement de câble, autre réseau électrique, autre trajectoire de typhon). Opérations normales : les deux sites exécutent la production (pas de veille passive). En cas de perturbation à Manille : Cebu absorbe la charge de travail critique (priorités de clôture mensuelle) tandis que le travail de routine est suspendu. Coût : prime de 8 à 12 % par rapport à un site unique (gestion dupliquée, licences technologiques partagées) mais élimine les interruptions de service de plusieurs jours. Exemple concret : en 2022, le typhon Odette a frappé Cebu, Manille n'a pas été touchée — la charge de travail a été transférée vers le nord. En 2023, les inondations de mousson ont frappé Manille, Cebu a poursuivi ses opérations. Le client a connu zéro violation de SLA lors des deux événements.
Sélection d'une société de services BPO : Évaluation de la capacité et du risque du prestataire
Les affirmations de capacité « multi-activités » masquent l'hétérogénéité des domaines. Les grands BPO (Concentrix, TaskUs, Alorica) vendent des « services de bout en bout » couvrant la relation client (CX), la finance et la comptabilité (F&A), l'informatique et les RH. Vérification de la réalité : l'historique de Concentrix = service client (plus de 20 ans, processus matures). La capacité F&A de Concentrix = acquisition d'une plus petite entreprise en 2018 (intégration incomplète, qualité incohérente). Étude de cas client : a engagé Concentrix pour l'assistance téléphonique et la comptabilité. SLA assistance téléphonique : 96 % de réussite (solide capacité historique). SLA comptabilité : 79 % de réussite (nouveau domaine faible). Les rapports consolidés ont masqué le problème jusqu'à ce que le client exige des indicateurs par activité, révélant l'écart.
Avantages des petits BPO spécialisés dans les domaines financiers de niche. Un prestataire de Manille de 40 places spécialisé exclusivement dans la reconnaissance des revenus SaaS (expertise ASC 606) offre de meilleurs résultats qu'un généraliste de 5 000 places gérant tout. Avantages du spécialiste : le personnel reçoit plus de 200 heures de formation spécialisée (contre 40 heures pour un généraliste), la direction comprend parfaitement ce créneau étroit (peut repérer les cas limites), le client bénéficie d'une attention de la direction (le prestataire de 40 places traite vos 15 ETP comme 37 % de son activité contre 0,3 % dans un grand cabinet). Compromis : aucune redondance géographique (risque de site unique), encadrement réduit (si le fondateur part, la compétence s'en va), fragilité financière (la perte d'un seul gros client déclenche l'effondrement).
La méthodologie de validation par les preuves plutôt que par les promesses évite les écarts entre les ventes et la réalité. Exigez : « Fournissez 3 références pour des travaux similaires (services financiers SaaS, ASC 606, volume de transactions similaire) avec des coordonnées directes (pas de témoignages triés sur le volet). » Appelez les références en demandant : « Quel était le taux d'attrition réel (et non celui annoncé par le BPO) ? » « Combien de temps la transition a-t-elle réellement pris par rapport aux prévisions ? » « Quels coûts cachés sont apparus ? » Demandez une démonstration en direct : « Montrez votre équipe traitant nos propres échantillons de factures (anonymisés) et non une démonstration de vente générique. » Exigences de visite sur site : « Visitez le centre de production proposé en voyant le plateau réel (pas la zone d'exposition), entretenez-vous avec le personnel opérationnel (pas seulement les managers), examinez les tableaux de bord en temps réel (pas des rapports PowerPoint statiques). »
FAQ complète : Cadre de décision pour les services financiers BPO aux Philippines
Les BPO philippins sont des « experts financiers » — peuvent-ils gérer les subtilités fiscales américaines ? Clarté du champ d'application : les BPO philippins excellent dans la tenue de livres (saisie de transactions, rapprochements bancaires) et le reporting (écritures de journal conformes aux PCGR, préparation d'états financiers selon des modèles). Ils ne sont PAS des fiscalistes — le code fiscal américain (revenu d'entreprise admissible de la section 199A de l'IRC, limitation des intérêts 163j, capitalisation de la R&D 174) nécessite un CPA américain. Le personnel philippin ne peut pas signer de déclarations de revenus américaines (réglementations des conseils d'État). Le modèle hybride fonctionne : le BPO philippin traite les transactions, le cabinet CPA américain (ou le contrôleur américain en interne) gère la conformité fiscale, la planification et le dépôt. Exemple : un fabricant de Chicago utilise un BPO de Manille (1 200 $/ETP) pour la tenue quotidienne du grand livre, et un cabinet CPA américain (8 500 $ par an) pour les déclarations fiscales — total de 22 900 $ contre 65 000 $ pour du personnel entièrement onshore.
Que se passe-t-il si le personnel junior du BPO classe mal les revenus, provoquant des problèmes d'audit ? Mandat d'examen structuré : le contrat exige un contrôle qualité à deux niveaux — un comptable junior saisit la transaction, un CPA senior l'examine avant validation (et non après). Impact sur les coûts : ajoute 12 à 15 % de coût de main-d'œuvre (1 365 $/ETP contre 1 200 $ sans examen) mais détecte 94 % des erreurs avant validation contre 67 % pour une correction après validation. Validation côté client : déployez des robots d'audit (MindBridge AI, détection d'anomalies BlackLine) analysant quotidiennement 100 % des écritures du BPO pour signaler les anomalies. Exemple : un client SaaS a utilisé BlackLine et a découvert un taux d'erreur de 4 % (le BPO affirmait moins de 1 %). Pénalités contractuelles appliquées : 500 $ par erreur matérielle plus les coûts de remédiation.
Comment vérifier que le BPO n'utilise pas de logiciels sans licence m'exposant à un audit ? Clause d'audit des licences : le contrat exige que le BPO fournisse une preuve des licences de logiciels chaque trimestre (captures d'écran montrant le nombre de licences, copies des factures des éditeurs). Utilisez des licences appartenant au client : attribuez au BPO des accès utilisateurs pour votre propre SAP/Oracle/NetSuite (vous contrôlez la conformité, le BPO ne peut pas appliquer de marge de 30 à 50 %). Audit tiers : engagez un cabinet de conformité logicielle (Snow Software, Flexera) pour auditer à distance l'environnement du BPO chaque année. Exemple : un BPO de Manille utilisait une version piratée du logiciel de comptabilité Sage 50. La compagnie d'assurance du client (police cyber) a exigé un audit logiciel qui a découvert l'infraction. La BSA (Business Software Alliance) a menacé le client de poursuites (responsabilité du fait d'autrui pour le piratage du fournisseur). Le client a résilié immédiatement le BPO et a dû verser un règlement juridique de 40 000 $ à l'éditeur de logiciels.
Les Philippines ont 12 heures d'avance — les délais de communication vont-ils tuer la productivité ? Une superposition structurée crée des créneaux en temps réel : certains membres du personnel de Manille travaillent de 20 h à minuit heure locale (8 h - 12 h à Boston), offrant une période de collaboration synchrone de 4 heures. Pour les 4 heures restantes : le personnel travaille de 8 h à 16 h à Manille (20 h - minuit à Boston la veille, minuit - 4 h sans assistance). Coût : 10 à 15 % de différence de poste pour la période de superposition (1 320 - 1 380 $/ETP contre 1 200 $ standard). Infrastructure asynchrone : remplacez les e-mails par des canaux Slack (les conversations thématiques maintiennent le contexte), utilisez Loom pour les mises à jour vidéo (une vidéo de 2 minutes explique mieux un problème qu'un e-mail de 400 mots), adoptez une culture axée sur la documentation (décisions enregistrées dans Confluence, pas de transmission orale).
Comment me protéger contre les coupures de câbles sous-marins qui perturbent la clôture mensuelle ? Redondance géographique : divisez les opérations financières à 70 % à Manille (Makati) et 30 % à Cebu (île des Visayas, autre atterrissement de câble). Les deux sites exécutent la production quotidiennement (pas de veille passive). En cas de perturbation de câble : Cebu gère les activités critiques de clôture tandis que Manille effectue le travail hors ligne (saisie de données, rapprochements qui se synchroniseront lors du rétablissement de la connexion). Coût : prime de 8 à 12 % (1 305 $/ETP mixte contre 1 200 $ sur un site unique) mais élimine les interruptions de service de plusieurs jours. Alternative : exclusion de SLA contractuelle « La force majeure s'applique aux défaillances de câbles sous-marins (confirmées par l'échange Internet philippin), le client reçoit un crédit proratisé mais aucun droit de résiliation. »
Puis-je faire confiance aux diplômes de CPA du BPO philippin ou les licences sont-elles fausses ? Méthodologie de vérification : la PRC philippine (Professional Regulation Commission) tient un registre public en ligne sur verification.prc.gov.ph. Demandez les numéros de licence CPA de tous les cadres du BPO (niveau Manager et supérieur). Vérifiez que chaque numéro montre : la correspondance du nom, le statut de la licence « active » et non « expirée/suspendue », la spécialisation le cas échéant. Signal d'alarme : le BPO prétend un titre « équivalent CPA » sans numéro de licence (désignation vide de sens — on est agréé ou on ne l'est pas). Formulation contractuelle : « Un minimum de 60 % de l'équipe du Client doit détenir une licence PRC-CPA active vérifiée via le registre de la PRC. Le BPO doit fournir des captures d'écran de vérification mises à jour chaque trimestre. » Pénalité : « Chaque ETP sous le seuil de 60 % déclenche une pénalité de 200 $/mois jusqu'à remédiation. »
Que se passe-t-il si l'incitation fiscale PEZA expire en cours de contrat, doublant mes coûts ? Une clause de protection contractuelle prévient les surprises : « Les tarifs du prestataire incluent toutes les taxes présentes et futures (impôt sur le revenu, TVA, retenue à la source, taxes professionnelles locales). Le prestataire absorbe toutes les augmentations de taxes, y compris, mais sans s'y limiter, l'expiration de l'incitation PEZA, les modifications des taux d'imposition des sociétés, les nouvelles taxes sur les services numériques. » Si le BPO résiste (ne veut pas prendre le risque fiscal) : structure alternative « Les économies d'impôt PEZA doivent être explicitement détaillées dans la facturation mensuelle indiquant (a) le coût de base de la main-d'œuvre/frais généraux, (b) le crédit d'impôt PEZA appliqué, (c) le total de la facture nette. En cas d'expiration de la PEZA ou de modification du taux, les parties renégocieront la hausse de prix avec une répartition des coûts à 50 % pour le Client et 50 % pour le Prestataire. » Validation comparative : comparez le devis d'un BPO en zone PEZA à celui d'un BPO hors PEZA. Si le prestataire PEZA est plus de 20 % moins cher, c'est un signal d'alarme indiquant que la future augmentation de taxe n'est pas intégrée dans le modèle. S'il se situe dans une marge de 5 %, le BPO anticipe déjà la perte de l'incitation (sûr).
La circulaire BSP 765 mentionne des banques — je suis une entreprise technologique, cela m'affecte-t-il ? Risque d'exposition indirecte : si votre BPO de Manille dessert également des banques philippines (ce qui est fréquent — la plupart des grands BPO ont des clients bancaires), vos données reposent sur la même infrastructure (mêmes serveurs, mêmes réseaux, même bâtiment). La BSP audite l'ensemble de l'installation du BPO et non les silos de clients individuels. Un examinateur de la BSP qui examine la sécurité des données d'un client bancaire et découvre vos données clients sur des serveurs non conformes (par exemple, chiffrement au repos non activé) peut ordonner une remédiation à l'échelle de l'établissement affectant tous les clients, y compris vous (interruptions de service pendant les corrections, migrations d'infrastructure forcées). Question de diligence raisonnable : demandez au BPO « Servez-vous des entités réglementées par la BSP (banques, EMI, processeurs de paiement) ? Si oui, fournissez une copie du rapport d'audit de la BSP le plus récent indiquant les conclusions. » Si le BPO dessert des banques, exigez « Une infrastructure dédiée non partagée avec les clients bancaires » OU acceptez les contrôles de sécurité de niveau BSP (qui dépassent souvent la norme ISO 27001 — ce qui n'est pas forcément une mauvaise chose, mais simplement coûteux).
Prêt à renforcer votre équipe avec les meilleurs talents africains ?
Discutez avec l'un de nos experts pour découvrir comment le portage salarial augmenté à l'IA peut s'intégrer à 100 % à vos process et faire grandir vos projets.
Échangez avec un expert